
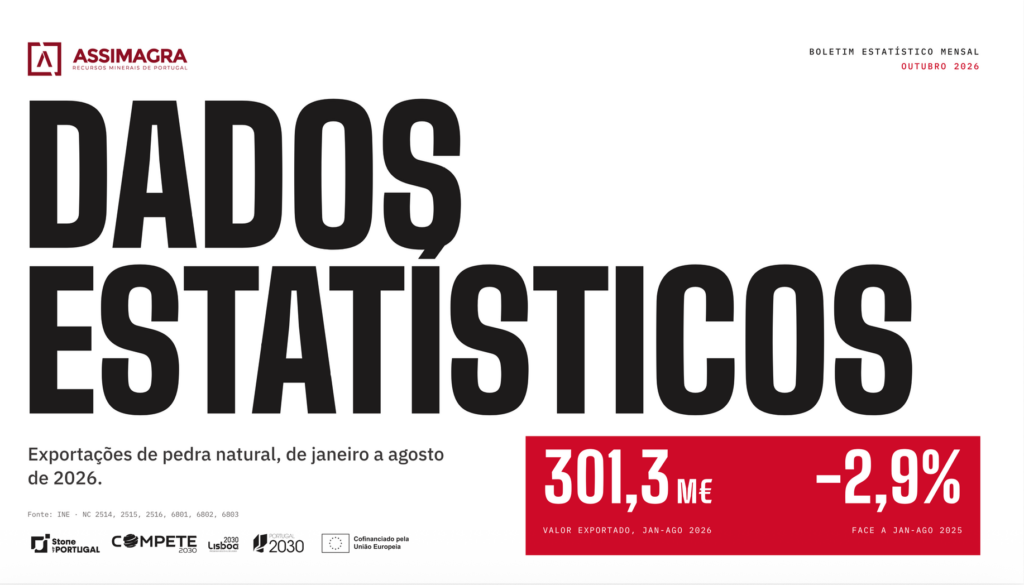
As exportações portuguesas de pedra natural totalizaram 301,3 milhões de euros no acumulado de janeiro a agosto de 2026, uma quebra homóloga de 2,9% em valor e de 2,5% em quantidade (1,09 milhões de toneladas), segundo os dados do INE. O preço médio do produto exportado desceu 0,4%, para 275,9 euros por tonelada, e o setor exportou para 116 mercados ao longo do período.
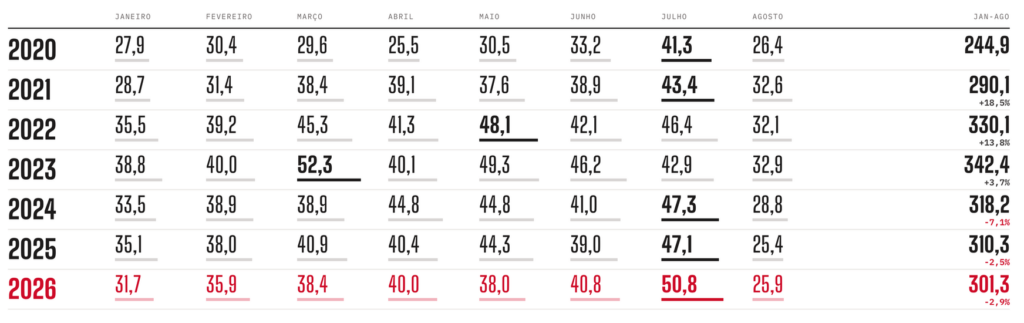
A leitura mês a mês confirma a recuperação iniciada em junho. Depois de um primeiro semestre marcado por quebras homólogas sucessivas, com o recuo mais acentuado em maio (-14,2%), junho (+4,6%), julho (+7,7%) e agosto (+1,7%) ficaram acima do nível de 2025. Julho foi o mês mais forte do ano, com 50,8 milhões de euros, e agosto o mais fraco, com 25,9 milhões de euros. Estes três meses consecutivos de crescimento permitiram reduzir a diferença acumulada face a 2025, que tinha atingido 14,9 milhões de euros em maio, para 9,0 milhões de euros no final de agosto.
Análise por mercado de destino
A França mantém-se como principal destino das exportações nacionais, com 19,6% do total (59,0 milhões de euros), mas continua a ser o mercado de topo com maior contração em valor (-17,1%, menos 12,2 milhões de euros face ao período homólogo). A China surge em segundo lugar, com 43,6 milhões de euros (+5,3%), seguida da Espanha, com 40,3 milhões de euros (+11,0%). Entre os restantes mercados de topo, destaca-se o crescimento da Índia (+65,2%) e do Reino Unido (+15,6%); em sentido inverso, o Koweit (-48,7%) e os Estados Unidos (-7,3%) registam as maiores quebras.
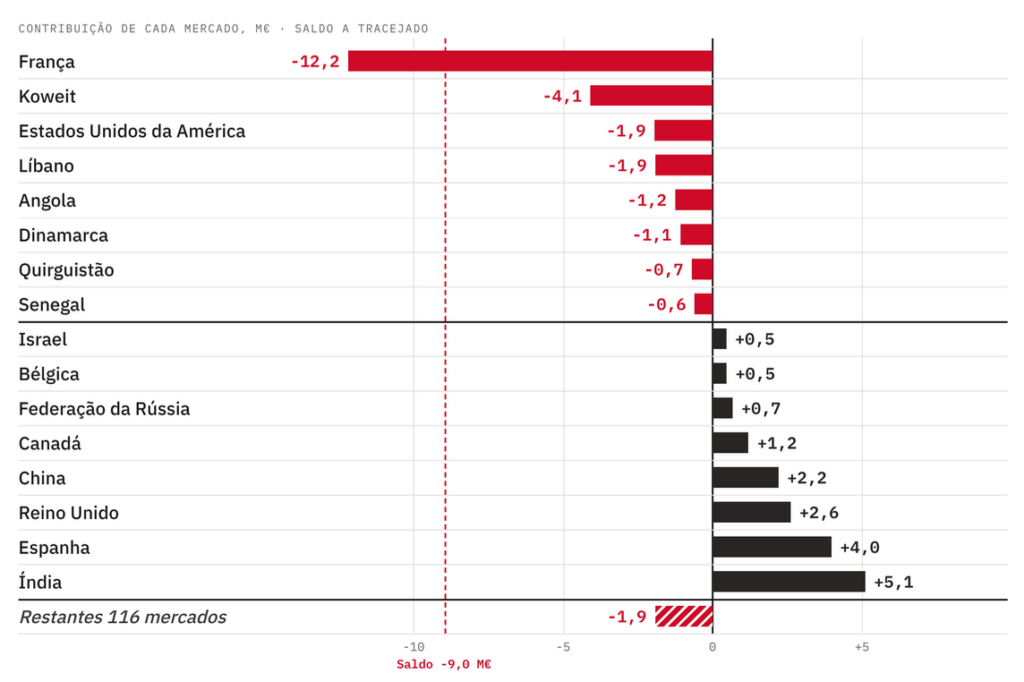
Por blocos, os mercados intracomunitários recuam 7,1% (156,1 milhões de euros), enquanto os extracomunitários crescem 2,1% (145,2 milhões de euros), pelo que o Extra UE passa a pesar 48,2% das exportações, contra 45,8% em 2025. OPEP (-25,7%) e PALOP (-49,2%) registam as quedas mais acentuadas, ainda que com pesos residuais no total.
Análise por tipo de pedra e segmento
O calcário mantém-se como a família de pedra com maior valor exportado (87,5 milhões de euros), apesar de recuar 4,5%, seguido do granito (78,4 milhões de euros, +4,0%) e do mármore (69,7 milhões de euros, +1,7%), as duas únicas famílias a crescer. Recuam a componente não desagregada (-13,3%), os arenitos, pórfiros e basaltos (-10,2%) e o xisto (-4,2%).
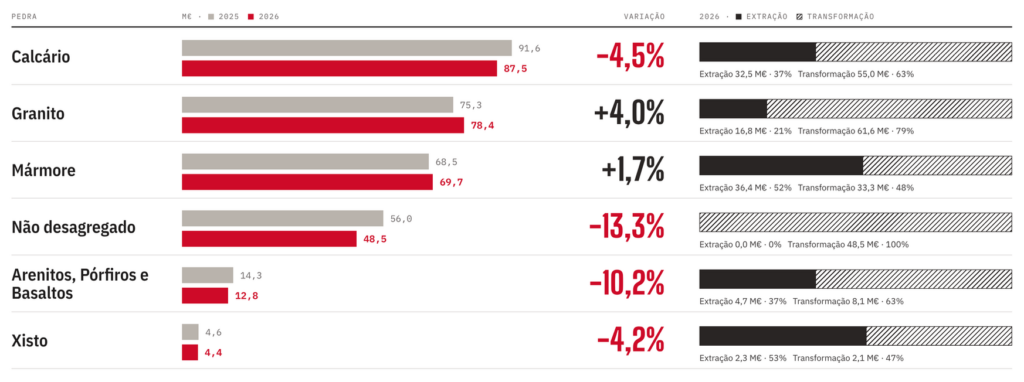
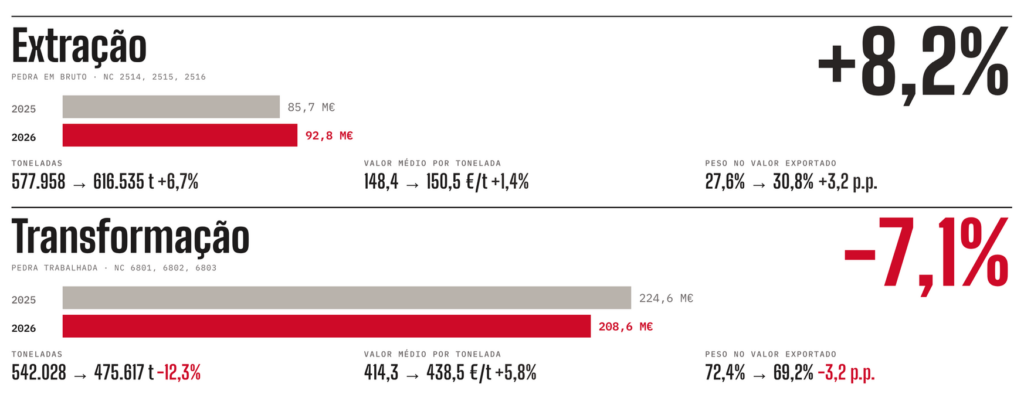
Na análise por etapa de laboração, a extração cresceu 8,2% em valor (92,8 milhões de euros), com um aumento de 6,7% nas toneladas, enquanto a transformação recuou 7,1% (208,6 milhões de euros), com uma quebra de 12,3% nas toneladas, parcialmente compensada por um valor médio 5,8% superior. A transformação continua a representar a maior parte do valor exportado (69,2%), mas perde 3,2 pontos percentuais face a 2025.
Uma recuperação que se consolida
Com agosto, o setor soma três meses consecutivos de crescimento homólogo, o que permitiu travar o agravamento da quebra acumulada. O quadro do período não é uniformemente negativo: a extração cresce, a valorização do produto transformado mantém-se positiva e mercados como a Índia, o Reino Unido, a Espanha ou a China continuam a registar crescimentos expressivos. A quebra acumulada, ainda assim, mantém-se em território negativo (-2,9%), pesada sobretudo pela França, pelo que só os próximos boletins permitirão confirmar se esta recuperação é suficiente para inverter o sinal do ano.
Para uma análise mais detalhada, descarregue o Boletim Mensal de Estatística – Outubro 2026


